2019年中国家具零售行业销售额、市场驱动因素及经营模式分析
2019年,中国家具零售行业在消费升级、房地产周期与渠道变革的交织影响下继续保持平稳增长态势。全年家具类零售额突破1900亿元,同比增长约5.5%,增速较上年略有放缓,但行业整体规模仍稳居全球前列。家具零售市场呈现出“大行业、小企业”的典型特征,行业集中度偏低,区域性与全国性品牌并存,线上线下融合加速推进,市场竞争日趋激烈。
从销售额来看,2019年限额以上家具零售企业销售额约为1970亿元,若剔除限额以上口径,全国家具零售市场规模(含中小商户及线上渠道)预计超过6000亿元。增长主要来自三四线城市及县域市场的消费释放,以及定制家具、智能家具等品类的结构性拉动。与此一线及新一线城市受房地产调控和居民消费趋于理性影响,家具零售增速有所回落,市场进入存量更新与品质升级并行的阶段。
市场驱动因素主要有以下几方面:一是房地产市场“因城施策”下的竣工回暖,2019年全国房屋竣工面积增速由负转正,带动交房及装修需求阶段性回升;二是居民可支配收入稳步增长与中等收入群体扩大,推动家具消费从“功能性满足”向“审美与品质消费”升级;三是存量房翻新与二次装修需求增加,旧房改造、局部装修成为家具更换的重要场景;四是年轻消费群体(80后、90后)成为购房和家装主力,其对设计感、环保性、性价比和便捷服务的重视,催生了定制家居、拎包入住和线上家具零售的快速增长;五是渠道下沉与电商渗透率提升,社交电商、直播带货和家居新零售门店共同拓宽了家具销售触点;六是环保标准与行业规范趋严,倒逼企业提升产品品质和供应链效率,也在一定程度上淘汰了落后产能。
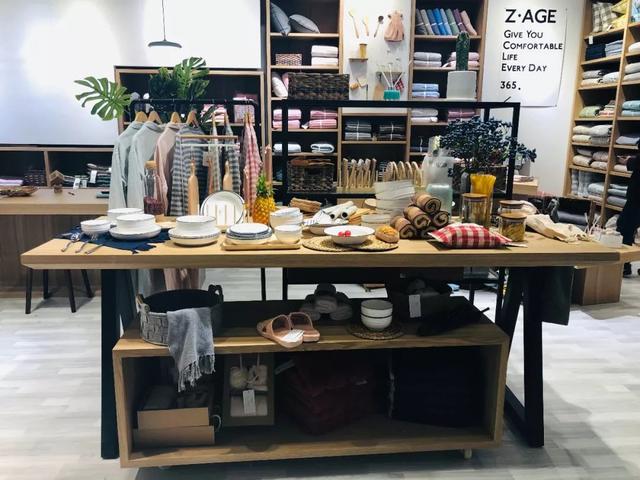
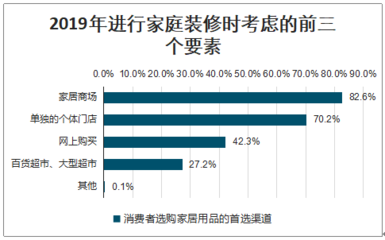
在经营模式上,2019年中国家具零售行业呈现多元化格局。其一是传统卖场模式,以红星美凯龙、居然之家等全国连锁家居卖场为代表,通过“统一收银+品牌入驻+体验场景+营销活动”方式聚合流量,并向加盟管理、金融服务和数字化运营延伸。其二是品牌专卖店与经销商模式,家具制造商通过区域经销商、专卖店和店中店覆盖市场,有利于品牌形象统一和渠道快速扩张,但库存与终端管理压力较大。其三是定制家居的“设计+服务+大规模定制”模式,企业以门店设计服务引流,依托柔性生产线实现个性化订单交付,客单价和复购关联度较高。其四是线上线下一体化模式,电商平台(天猫、京东等)与线下体验店结合,借助内容营销、直播电商和家装设计软件提高转化率,线上主要承担引流和标准化产品销售,线下承担大件家具体验与配送安装服务。其五是整装与工程渠道模式,家具企业通过家装公司、地产开发商精装项目和样板间合作实现大宗销售,渠道前置特征明显。随着“拎包入住”概念兴起,部分卖场与家装公司、软装品牌形成联盟,探索家居零售与装修服务的深度融合。
2019年中国家具零售行业面对需求增速放缓和竞争加剧的双重压力,但消费升级、存量改造和渠道创新仍为行业提供增长动能。未来行业将更加注重精细化运营、全渠道协同和绿色环保水平,渠道效率与产品差异化的竞争将进一步深化。
如若转载,请注明出处:http://www.xhshigeren.com/product/7.html
更新时间:2026-11-01 17:38:23